(来源:银河投研黑色与有色)
本文作者:
银河期货研究员 丁祖超
期货从业证号:F03105917 投资咨询证号:Z0018259
第一部分 前言概要
2026年四季度铁矿石基本面梳理。供应端,四季度进口铁矿在去年高基数格局下可能小幅回落,但全球铁矿供应宽松格局延续,港口有望维持高库存。需求端,四季度可能出现的变化:1、国内钢材净出口同比延续贡献增量;2、国内间接用钢出口韧性延续,同比维持高增量;3、2026年海外用钢需求后置,国内用钢上半年弱、下半年稳。同时对比2021年行情来看,2026年四季度可能重现上涨机会,核心点在于:1、宏观资金对政策的扰动;2、提前交易第二年需求预期;3、今年海外内外需求呈现后置特征。
整体来看,10月下旬前铁矿价格整体可能仍会呈现偏弱走势。但10月下旬开始,铁矿自身基本面和交易逻辑可能出现切换,矿价可能呈现偏强走势。
1.单边:探底回升。
2.套利:1/5跨期低位正套入场。
3.期权:观望。
风险提示:宏观和资金有所反复,国内铁矿自身供应端政策扰动。
第二部分 铁矿市场数据回顾
一、9月份铁矿石价格冲高回落
8月底开始铁矿石供应端扰动再起,同时随着前期价格下跌至底部,市场抄底资金逐步入场,矿价自底部持续回升,但价格反弹难以得到基本面较强的支撑。9月9日开始,矿价高位较快回落5%左右,市场预期和资金较快降温,矿价呈现底部震荡走势。
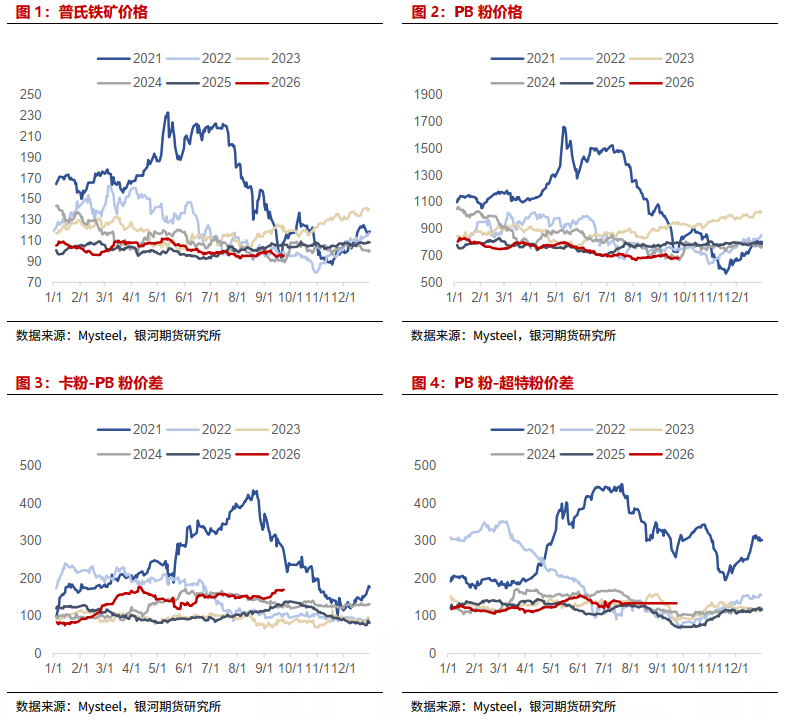
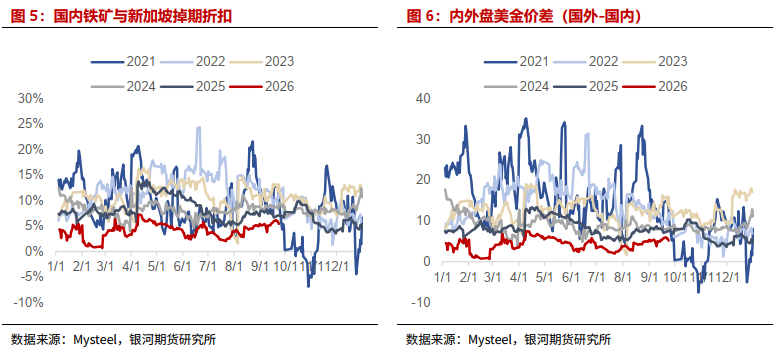
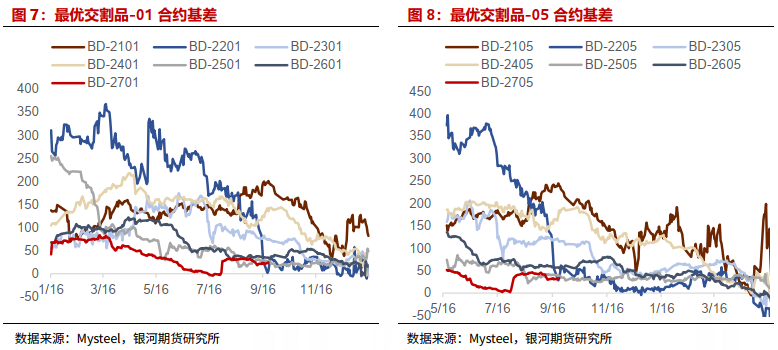
2026年9月份最优交割品主要以中品PB粉为主,且这一趋势预计会得到延续。9月份01铁矿主力合约基差呈现窄幅震荡,当前基差处于中性水平,估值处于合理区间。
2026年9月份,1/5跨期价差小幅回落,当前1/5跨期价差进一步走扩动力较弱,但10月底价差有望呈现走扩趋势,价差底部正套可以逐步入场。
第三部分 铁矿供需基本面
一、2026年1-8月份进口铁矿同比增加4500万吨
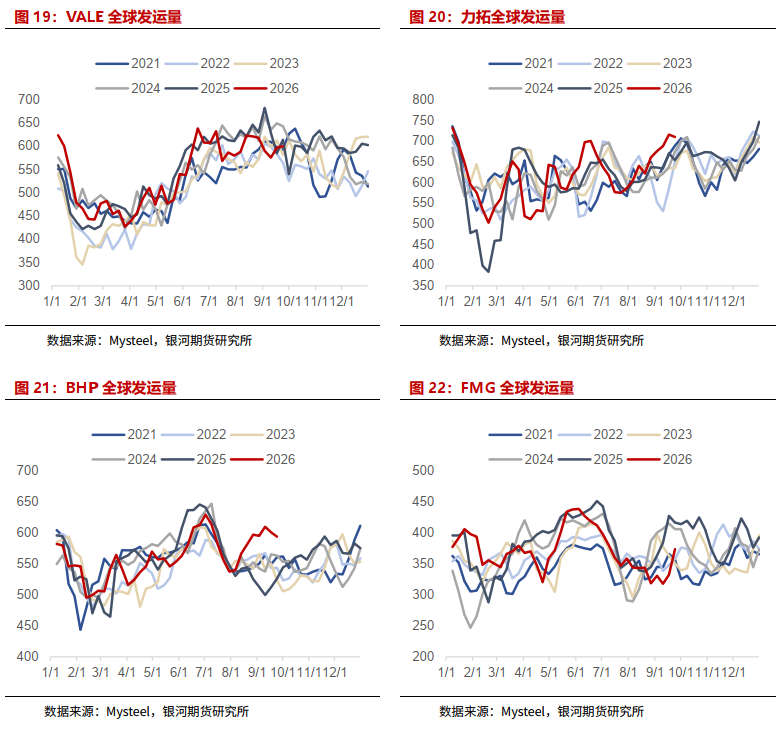
力拓:2026二季度力拓铁矿石产量8350万吨,环比增加6%/470万吨,同比回落0.3%/30万吨;二季度发运量8530万吨,环比增加18%/1300万吨,同比增加6.7%/540万吨。2026上半年力拓皮尔巴拉业务铁矿石总产量1.62亿吨,同比增加5.7%/880万吨,上半年铁矿石总发运量为1.58万吨,同比增长4.7%/700万吨。
整体来看,二季度力拓产量平稳,发运量增速较快,一季度因天气影响而积压的库存得到较快去化。上半年力拓产量创2018年以来铁矿石产量新高。2026年力拓皮尔巴拉铁矿石业务发运量维持3.23亿吨至3.38亿吨维持不变,全年产销预计小幅增加300万吨,完成发运目标区间中值水平。
VALE:2026二季度VALE铁矿石产量8430万吨,环比增加21%/1460万吨,同比增加0.8%/70万吨;二季度发运量7980万吨,环比增加16%/1100万吨,同比增加3.1%/240万吨。2026上半年VALE铁矿石总产量1.54亿吨,同比增长1.8%/270万吨,上半年铁矿石总发运量1.48亿吨,同比增长3.5%/500万吨。
整体来看,二季度VALE产销维持稳定,实现平稳增长。2026年VALE铁矿石产量目标3.35-3.45亿吨维持不变。总体来看,VALE正稳步推进其铁矿石产能增长计划,2026年铁矿石产量预计增加600万吨左右。
BHP:2026二季度BHP铁矿石产量7480万吨,环比增加7%/510万吨,同比回落3.4%/260万吨;二季度发运量7500万吨,环比增加12%/810万吨,同比回落2.1%/160万吨。2026上半年BHP铁矿石总产量1.44亿吨,同比小幅微降,上半年铁矿石总发运量1.42亿吨,同比下降1%/150万吨。2026财年BHP总产量2.91亿吨,同比增加0.5%/120万吨,总发运量2.88亿吨,同比微增0.2%/50万吨,完成发运目标区间中值(2026财年(2025.07-2026.06)铁矿石发运目标2.84-2.96亿吨)。
整体来看,二季度BHP产销同比小幅回落。2027财年的产量预计在2.53亿吨至2.64亿吨之间(按100%权益计算则为2.86亿吨至2.98亿吨),区间目标相较于2026财年上调200万吨,2026年BHP发运量预计维持平稳。
Fortescue:二季度铁矿石产量5280万吨,环比增加10%/500万吨,同比下降1.3%/160万吨;铁矿石发运量5270万吨,环比增加9%/430万吨,同比下降5%/250万吨。2026上半年BHP铁矿石总产量1.01亿吨,同比下降1.4%/140万吨,上半年铁矿石总发运量1.01亿吨,同比下降0.2%/20万吨。2026财年铁矿石产量2.01亿吨,同比基本持平;发运量2.01亿吨,同比增加1.5%/290万吨。
总结来看,2026上半年四大矿山总产量5.61亿吨,同比增加1.7%/930万吨,产量大部分增量由力拓和VALE贡献;总发运量5.49亿吨,同比增加1.9%/1000万吨,发运的增量大部分由力拓和VALE贡献。2026下半年四大矿山发运量预计延续平稳增加500万吨左右。
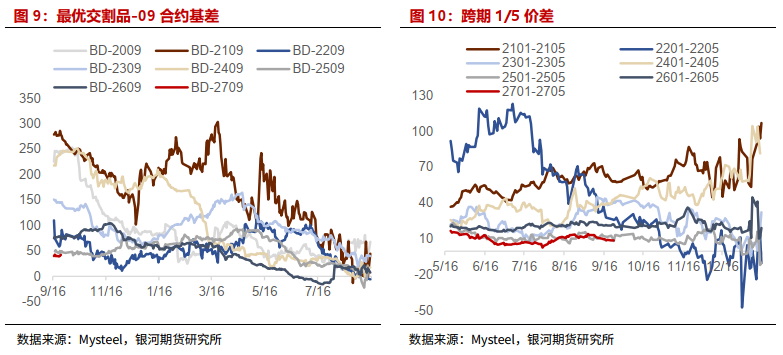
最新海关数据,8月份进口铁矿石10850万吨,同比增加350万吨,1-8月份中国累计进口铁矿砂及其精矿8.46亿吨,同比增加6%/4500万吨。其中1-8月份,进口澳洲同比增加3%/1600万吨,进口巴西同比增加5%/900万吨,进口非澳巴同比增加14%/2000万吨。进口铁矿来源中超过50%来自澳洲巴西主流矿。
2025年国内进口伊朗铁矿石570万吨,2024年进口伊朗铁矿石930万吨;2025年进口伊朗+阿曼铁矿石2200万吨,2024年进口伊朗+阿曼铁矿石1800万吨。随着美以对伊朗地缘冲突持续,伊朗+阿曼进口铁矿石数量可能出现较大幅度下降,其中1-8月份进口伊朗铁矿石同比下降超50%。
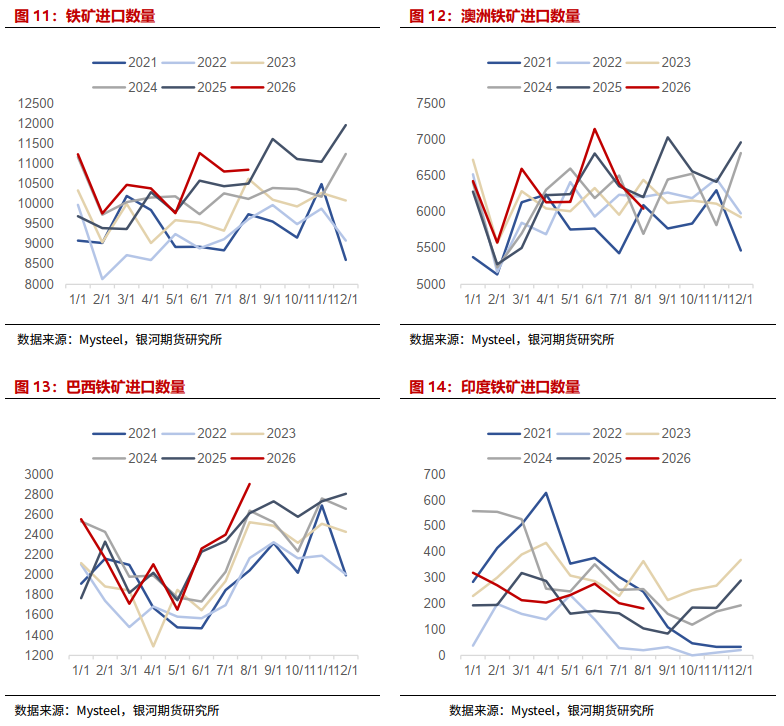
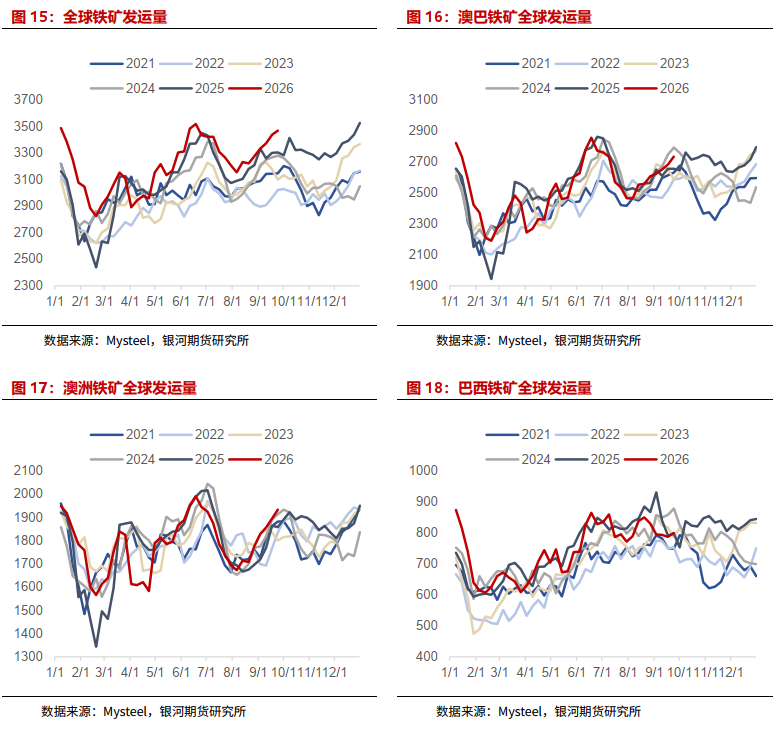
钢联高频数据,2026年至今,全球铁矿发运周度均值3198万吨,同比增加4.1%/4800万吨,其中澳洲周度发运1782万吨,同比增加1%/640万吨,巴西周度发运738万吨,同比下降1%/270万吨。钢联口径全球铁矿发运增量基本全部来自非澳巴发运,澳洲巴西主流矿发运仅贡献370万吨增量。
澳巴主流矿发运来看,2026年至今力拓同比增长3.5%/790万吨,BHP同比增加1.5%/320万吨,FMG同比下降2.5%/370万吨,VALE同比下降0.9%/180万吨。
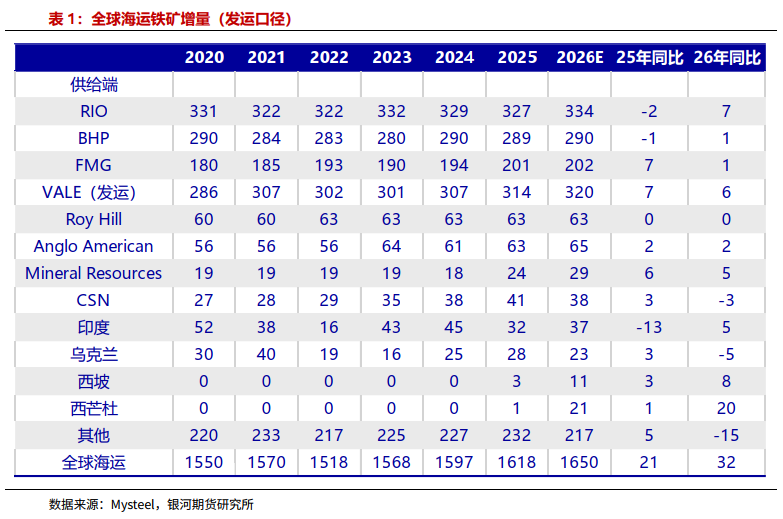
(一)澳巴非主流难以看到较大增量
罗伊山矿区内部会有产能置换,2026年矿山整体没有新增产能计划,预计2026年产量维持2025年水平。
力拓集团与中国宝武钢铁集团在西澳皮尔巴拉地区西坡(Western Range)合资的铁矿项目2025年正式投产,但最终达到年产2500万吨的规模需要几年时间,2026年预计进入产量释放周期,增量有望接近1000万吨。
澳洲矿企Mineral Resources发布2026年二季度运营报告,其铁矿石业务产销量明显增长,二季度MinRes在Onslow Iron及皮尔巴拉枢纽(Pilbara Hub)项目的铁矿石总产量达1080万吨(100%基准),铁矿石总发货量达1230万吨(100%基准)。2026财年全年,MinRes归属权益铁矿石发运量达2954.3万吨,创年度纪录,2026全年预计贡献较大增量。
2025年中信泰富向西澳提交《2023年矿山延续方案》申请,2026年预计维持2025年水平,难以看到较大增量。
巴西非主流CSN未来的产能规划很大,第一阶段的产能扩张目标到2028年,平均铁品位约为65%,而2026年产量基本持平,难以看到显著增量。(2026年初至今CSN发运同比下降近150万吨)。
(二)非澳巴铁矿全球发运维持高水平
2025年国内进口伊朗铁矿石570万吨,2024年进口伊朗铁矿石930万吨;2025年进口伊朗+阿曼铁矿石2200万吨,2024年进口伊朗+阿曼铁矿石1800万吨。2026年地缘冲突的影响,伊朗+阿曼进口铁矿石数量可能出现较大幅度下降。
2023-2025年非澳巴矿持续贡献增量,连续三年年均贡献增量超2000万吨。
英美资源集团(Anglo American)2026年第二季度,公司旗下南非铁矿石子公司Kumba和巴西Minas-Rio铁矿石业务合计产量为1539.2万吨,同比下降3%,环比增长1%。产量下降主要是因为Kumba进行了计划检修,同时Minas-Rio受到矿石品位和回收率下降影响。同期,两大业务合计销量达到1671.6万吨,同比增长2%、环比增长13%,销售表现好于生产。2026年英美资源对南非Kumba的产量规划较为谨慎,对巴西Minas-Rio的产量规划相对积极,2026年可能会有小幅增加。
2026年1-7月份进口印度铁矿石同比小幅增加,但由于国内钢厂对印粉的需求较差,同时印度国内需求较好,预计下半年印度铁矿发运难以显著增加。
2026年1-7月份进口乌克兰铁矿同比下降近300万吨,下半年暂未看到显著好转迹象,下半年预计延续回落300万吨左右。
(三)西芒杜矿区有望贡献2026年大部分增量,全年增量2000万吨左右
西芒杜项目的满产产能约为1.2亿吨,西芒杜项目基础设施配套有所滞后,矿山到港口的时间转运效率可能会影响到实际的发运量。从投产周期角度看,从投产至满产分别需要经历半年左右的投产设备调试以及半年至一年的产能提升期,西芒杜矿区铁矿石产量在2027年有望进入产量释放的快车道,但2026年预计仍处于产量爬坡阶段。
2025年西芒杜南部矿区产量230万吨(100% SimFer)破碎铁矿石(力拓公司占100万吨份额),并于2025年第四季度首次入账,其中部分矿石需在2026年进行再加工。从矿山大门生产到栏杆销售、运往中国以及三级破碎,存在约2-3个月的滞后时间。根据力拓二季报,2026年西芒杜铁矿石销售指导(100%基础)为500-1000万吨。
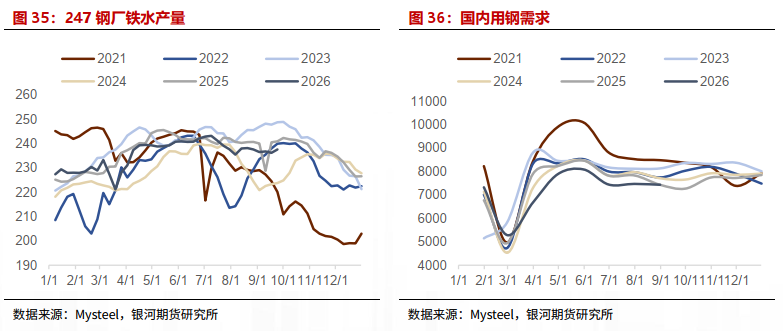
路透数据,2026年一季度西芒杜铁矿石发运量110万吨,4-5月份发运有所提速,铁矿石发运量在220万吨左右,接近翻倍,6月份进一步提速,上半年西芒杜总发运量接近600万吨。进入下半年,7月份发运量80万吨左右,由于季节性天气影响,月度增速环比较快回落,但8月份发运180万吨,环比大幅回升,9月份发运量环比进一步增加,季节性影响有所减弱,港口基础设施建设有所加速。整体来看,西芒杜年度发运量有望达到1500-2000万吨。
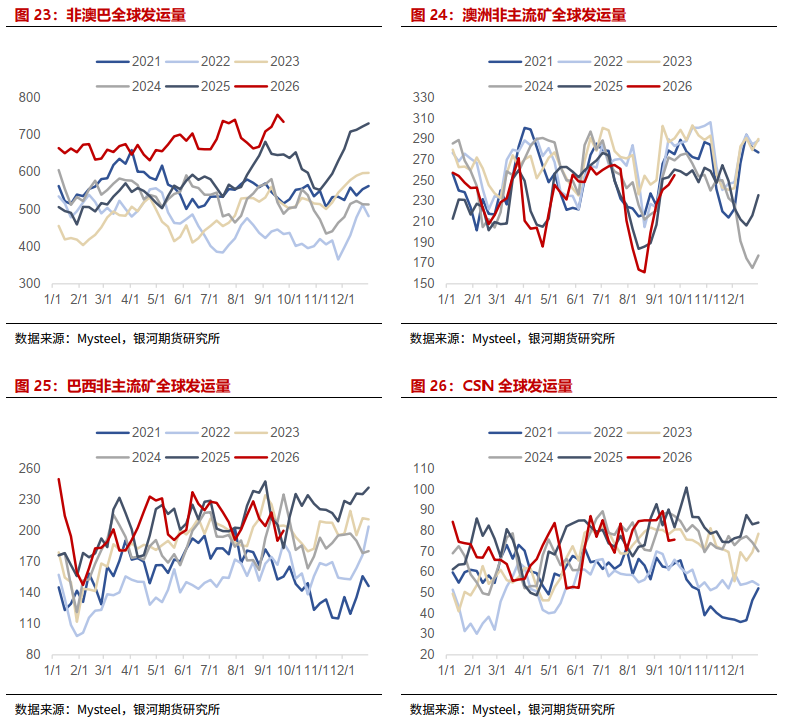
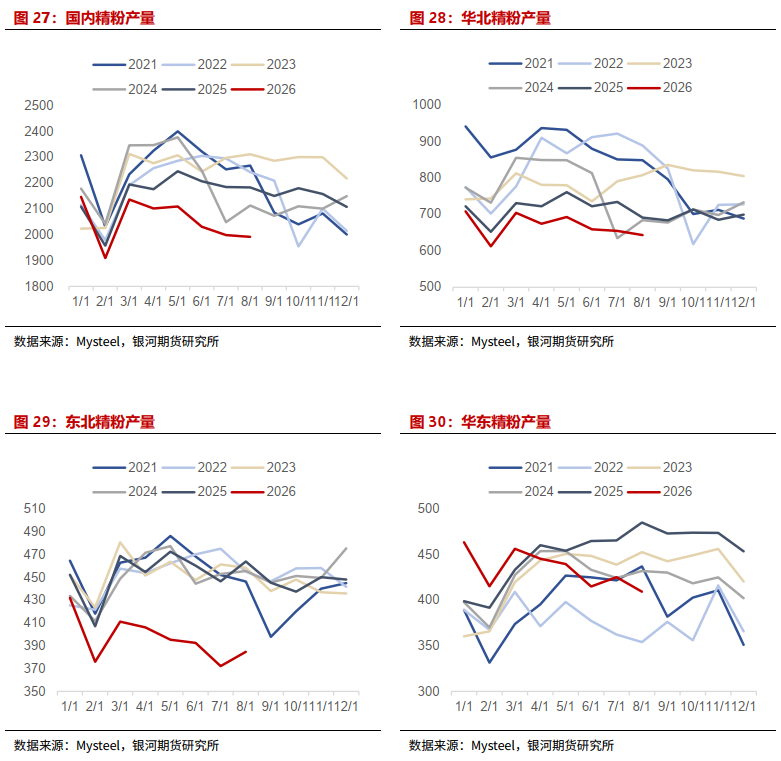
2025年国内铁精粉产量同比回落1%/280万吨。2026年1-8月份,国内铁精粉产量1.64亿吨,同比小幅回落5%/800万吨,8月份国内铁精粉产量同比回落9%/190万吨。分地区来看,1-8月份华北地区同比下降7%/400万吨,华东地区同比回落2%/100万吨,西南地区同比回落4%/100万吨,东北地区同比回落13%/500万吨。
国内铁精粉产量的释放受到多方面因素的影响。2024-2025连续两年国内精粉产量持续回落,除去国内安全检查影响之外,从周期来看国内铁精粉产量跟国内终端用钢需求的预期相关性较大,当前国内终端用钢需求持续走弱,国产精粉和再生钢铁消费有望延续回落。整体来看,四季度国内精粉产量预计延续贡献减量。
二、终端制造业用钢需求有望阶段性见底
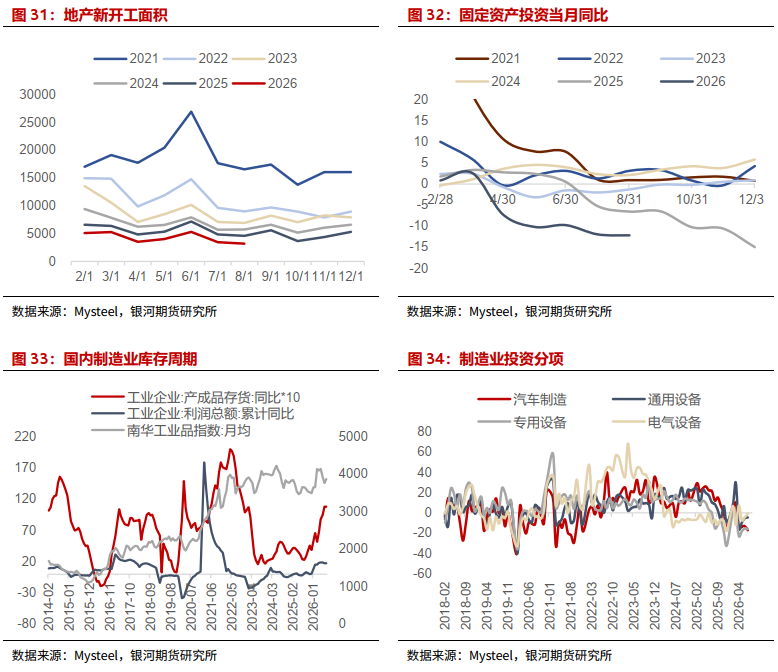
房地产市场仍处于底部运行。2026年8月份房地产市场投资同比-26%,前值-29%;新开工-30%,前值-29%;施工-27%,前值-35%;销售面积-15%,前值-15%。地产系指标整体低位徘徊,其中销售降幅略有扩大,投资降略有收窄。目前地产端用钢仍未看到实质好转迹象。
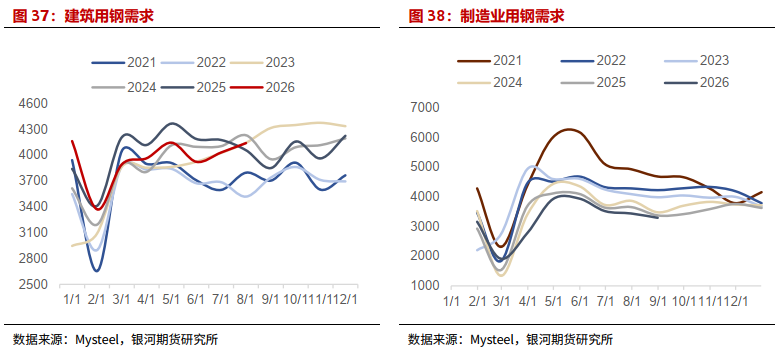
8月份基建投资增速环比进一步走弱,当月投资增速-14.7%,环比基本持平,同比持续低位运行。地方延续化债、投资进一步向产业投资集中,政策性金融工具等广义财政资金尚待落地。8月份制造业投资增速-6.1%,前值-4.4%,环比降幅在固定资产中处于最大,今年国内制造业用钢未能延续去年同期高水平。9月份制造业用钢出现好转迹象,但难以看到显著增量。
整体来看,当前国内用钢需求难以看到好转,建筑用钢延续回落,但难以贡献超预期减量,制造业用钢环比有所好转,四季度有望延续好转走势。
(一)2026与2024年铁矿石基本面可做阶段性对比
对比来看,2024年国内粗钢产量下降2000万吨,建筑用钢下降超4000万吨,制造业用钢增加500万吨,终端用钢需求下降4000万吨以上,考虑钢材净出口增加2600万吨,国内需求下降近2000万吨。
2026年国内用钢整体趋势跟2024年有相似之处,但数量级存差异。2026全年预计国内粗钢产量下降2500万吨,建筑用钢下降1500万吨,制造业用钢下降600万吨(考虑海外间接用钢同比持续增加,实际国内制造业用钢需求下降幅度会更大),钢材净出口增加500万吨,钢材库存增加500万吨以上,2026全年国内终端用钢需求有望下降2500万吨左右。
2026年5月中旬至9月中旬与2024年走势较为吻合已经得到市场验证。
(二)制造业用钢有望阶段性见底回升
2023-2025三年终端用钢需求结构出现较大变化,铁元素出口(钢材+钢坯+间接)贡献了终端用钢需求中最大的增量及波动性(对比以往建筑用钢),但不同之处在于海外用钢需求对国内矿价的影响传导较为缓慢,从近三年铁矿价格波动性可以印证出。
2018-2025过去7年国内粗钢实际产量年度波动幅度在2000-6000万吨数量级。从全年国内终端需求测算来看,全年国内用钢需求可能下降2500万吨左右。
国内制造业用钢需求同比持续好转,可能原因在于2025年需求前高后低,2025下半年国内用钢同比下降1200万吨;2026年需求前低后高,下半年可能出现超预期增量。
2026年1-8月份国内间接用钢出口同比增加800万吨左右,其中1-2月份增速较高,抢出口性质较为显著;3-5月份增速有所回落;6-8月份增速重回高增长。
二季度开始国内钢材净出口持续好转,6-8月份直接净出口同比贡献较大增量,打破1-5月份同比减量走势。
四季度可能出现的变化:
1、国内钢材净出口同比延续贡献增量;
2、国内间接用钢出口韧性延续,同比维持高增量;
3、2026年海外用钢需求后置,国内用钢上半年弱、下半年稳。
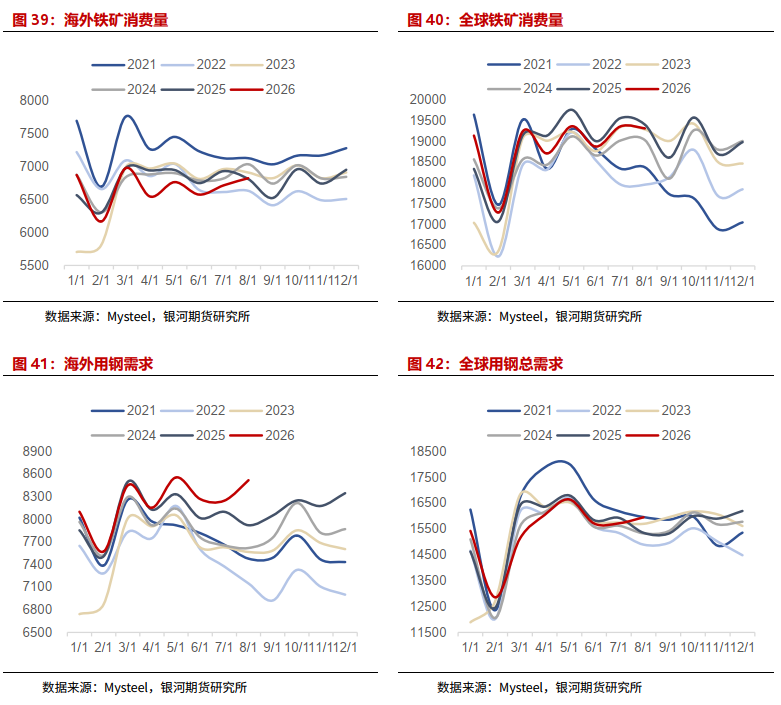
2023-2025三年海外铁元素消费量(含间接用钢)同比持续增加,年均增加超3000万吨,海外用钢需求持续维持高位。
2023年至今海外铁元素消费量持续处于高位,以印度为代表的新兴经济体基建投资增速较快,贡献全球铁元素消费较高增量。2023年海外铁元素消费量增加3300万吨,2024年海外铁元素消费量增加3900万吨,2025年海外铁元素消费量同比增加超3600万吨。
站在全球铁元素供需平衡表的角度来看,2023年铁元素消费量的边际增量来自海外,2024年边际增量更多来自海外(2024年国内铁元素消费量下降4000万吨),2025继续呈现国内需求下降、海外需求增长的格局。2026上半年海外需求韧性得到延续,但相较于过去2023-2025年不同之处在于海外用钢强度有所下降,海外用钢增量绝对值显著回落,2026年海外用钢呈现前低后高,需求后置。
具体从海外用钢需求消费数据来看,2026年1-8月份,海外铁矿消费量同比回落1.5%/800万吨,海外铁元素消费量同比增加2.3%/1500万吨。其中2026年1-8月份海外印度粗钢产量同比增加5.6%/600万吨,增速有所放缓,但海外印度粗钢需求量仍维持偏高水平,全年预计贡献1000万吨左右增量。对比来看,上半年海外用钢需求增速显著放缓,但从6月份开始,海外用钢需求同比持续高位,持续贡献较大增量,海外需求后置特征较为显著。
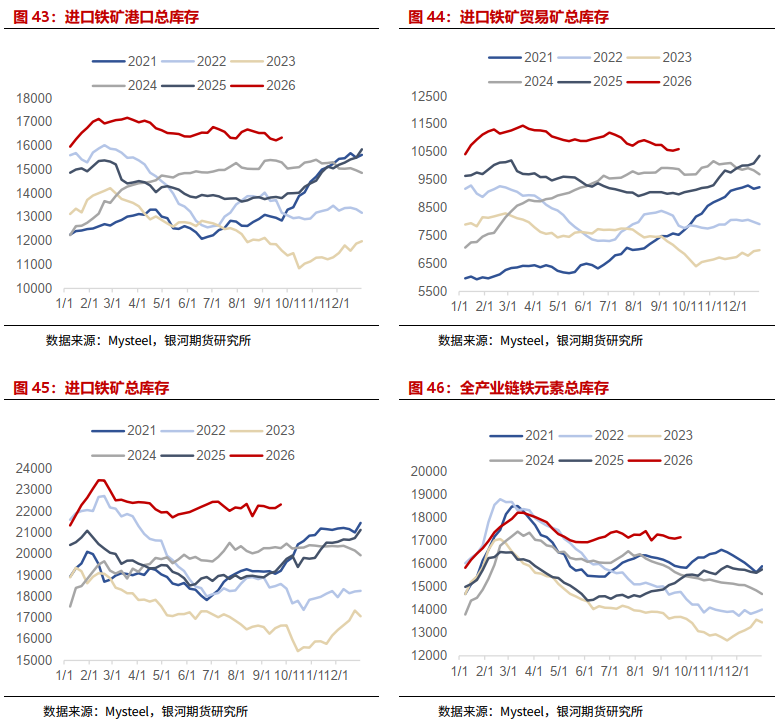
三、进口铁矿港口总库存高位运行
当前进口铁矿港口总库存常态化处于高位,未来几年可能得到延续。随着全球地缘冲突的扰动,作为大部分依赖进口来源的全球战略性矿产资源,铁矿石高库存有望常态化。
从供需基本面来看,供应端压力仍较大,上半年累库幅度接近1000万吨,宽松格局得到延续。三季度进口铁矿数量可能延续高位,但国内终端用钢可能进一步下降,供需宽松格局难以改变,四季度进口铁矿港口库存有望维持高位运行。
第四部分 铁矿行情展望
供需推演与投资逻辑
8月底开始铁矿石供应端扰动再起,同时随着前期价格下跌至底部,市场抄底资金逐步入场,矿价自底部持续回升,但价格反弹难以得到基本面较强的支撑。9月9日开始,矿价高位较快回落5%左右,市场预期和资金较快降温,矿价呈现底部震荡走势。
2026年四季度铁矿石基本面梳理。供应端,四季度进口铁矿在去年高基数格局下可能小幅回落,但全球铁矿供应宽松格局延续,港口有望维持高库存。需求端,四季度可能出现的变化:1、国内钢材净出口同比延续贡献增量;2、国内间接用钢出口韧性延续,同比维持高增量;3、2026年海外用钢需求后置,国内用钢上半年弱、下半年稳。同时对比2021年行情来看,2026年四季度可能重现上涨机会,核心点在于:1、宏观资金对政策的扰动;2、提前交易第二年需求预期;3、今年海外内外需求呈现后置特征。
整体来看,10月下旬前铁矿价格整体可能仍会呈现偏弱走势。但10月下旬开始,铁矿自身基本面和交易逻辑可能出现切换,矿价可能呈现偏强走势。
交易策略:
1. 单边:探底回升
2. 套利:1/5跨期低位正套入场
3. 期权:观望
风险提示:1、宏观和资金有所反复;2、铁矿自身供应端政策扰动。
作者承诺
本人具有中国期货业协会授予的期货从业资格证书,本人承诺以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接接收到任何形式的报酬。
免责声明
本报告由银河期货有限公司(以下简称银河期货,投资咨询业务许可证号30220000)向其机构或个人客户(以下简称客户)提供,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。除非另有说明,所有本报告的版权属于银河期货。未经银河期货事先书面授权许可,任何机构或个人不得更改或以任何方式发送、传播或复印本报告。
本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资建议。银河期货认为本报告所载内容及观点客观公正,但不担保其内容的准确性或完整性。客户不应单纯依靠本报告而取代个人的独立判断。本报告所载内容反映的是银河期货在最初发表本报告日期当日的判断,银河期货可发出其它与本报告所载内容不一致或有不同结论的报告,但银河期货没有义务和责任去及时更新本报告涉及的内容并通知客户。银河期货不对因客户使用本报告而导致的损失负任何责任。
银河期货不需要采取任何行动以确保本报告涉及的内容适合于客户。银河期货建议客户独自进行投资判断。本报告并不构成投资、法律、会计或税务建议或担保任何内容适合客户,本报告不构成给予客户个人咨询建议。
银河期货版权所有并保留一切权利。
联系方式
银河期货有限公司
研究所
☑研究员:丁祖超 期货从业证号:F03105917 投资咨询证号:Z0018259
☑北京:北京市朝阳区建国门外街道8号北京IFC国际财源中心A座31/33层
☑上海:上海市东大名路501号白玉兰广场28楼
☑网址:www.yhqh.com.cn
 海量资讯、精准解读,尽在新浪财经APP
旺源配资提示:文章来自网络,不代表本站观点。
锴安配资 华为Mate XT2麒麟9050 Pro实测出炉,游戏体验比肩骁龙8至尊
海通策略平台 国家发改委:加快谋划储备2027年“两重”项目